Duas reservas, dois momentos: a reserva de emergência e a reserva previdenciária


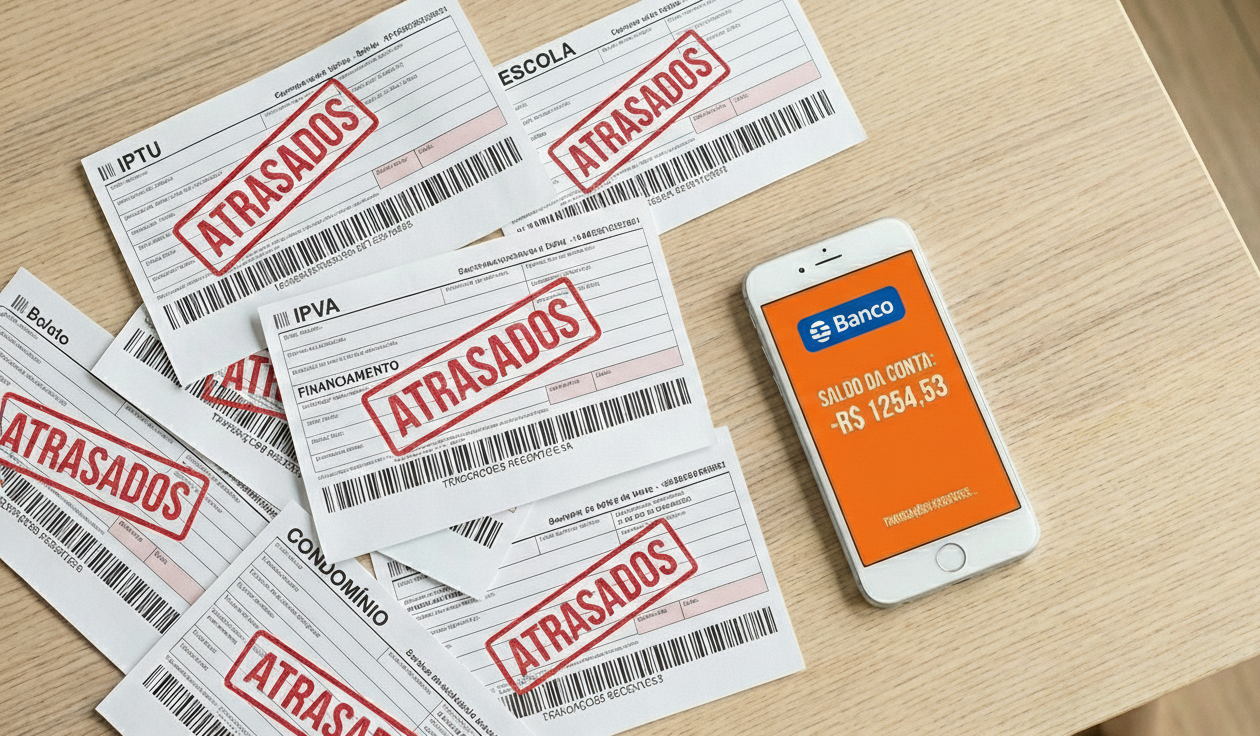
Crédito da ilustração: Imagem elaborada por IA
Todo dinheiro que você guarda é para responder a uma pergunta.
O da reserva de emergência responde a "o que acontece se eu precisar de dinheiro amanhã?".
O da reserva previdenciária responde a"como vou viver quando parar de trabalhar?". São perguntas diferentes, e cada reserva tem um papel importante.
A reserva de emergência é o colchão do presente
É o dinheiro para o imprevisto:
· um conserto,
· um problema de saúde,
· um período sem renda.
O benefício dela é a tranquilidade de saber que, se a vida apertar, você tem de onde tirar sem se endividar. O fator tempo dessa reserva é o curto prazo: o dinheiro precisa estar seguro e disponível na hora que você precisar, por isso o ideal,neste caso, são as aplicações de baixo risco e disponíveis tão logo você precise, como, por exemplo, Tesouro Selic, CDB ou Fundos DI.
Aqui a dica é: guardar de 3 a 6meses o valor correspondente a seus gastos essenciais. E caso você seja a únicafonte de renda da sua família, recomenda-se até 12 meses de reserva.
A reserva previdenciária é o seu futuro
É a reserva que você constrói aos poucos,como a que está formando na PRhosper, para garantir renda quando decidir parar de trabalhar. O benefício dela é chegar na aposentadoria com mais conforto e qualidade razoável de vida, sem depender somente do INSS. O fator tempo dessa reserva é o longo prazo: quanto mais tempo o dinheiro fica aplicado, mais ele rende, porque entram em cena a rentabilidade e os juros compostos, que fazem os rendimentos gerarem novos rendimentos.
Aqui a dica é: quanto antes você começar a contribuir e preservar o que já acumulou, maior será o seu montante lá na frente.
Sem a reserva de emergência,qualquer imprevisto pode virar dívida. Sem a reserva previdenciária, o futuro pode chegar sem rendimentos. As duas se completam: uma cuida de você hoje, a outra cuida de você amanhã.
Comece pequeno, mas comece. Preserve o que conseguir acumular. Guarde um pouco para o agora e continue construindo o seu plano na PRhosper para o depois.
Seu presente e seu futuro agradecem.